春节前,在玖龙纸业带动下,国内大型包装纸制造企业相继发出涨价函,上调均价基本都在100 元/吨左右,包装纸迎来一轮提价潮。节后步入复工期,包装纸下游的需求将开始逐步回暖。同时,3 月海关总署也将开始对进口废纸进行稽查行动,预计将深化外废供给收紧的格局。短期内,看好包装纸板块。
进口废纸含杂率核查标准3月下调
3月1日,值得重点关注的一项数据:进口废纸含杂率核查标准自2018年3月1日起将从1.5%下调到0.5%。
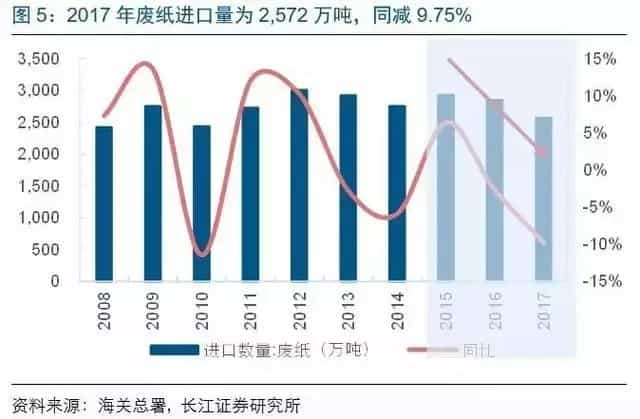
禁止未分拣废纸进口(进口下降491万吨)、取消废纸贸易商资质(进口下降261万吨),3月1日含杂率新规的实施又减少进口额度,预计2018年废纸进口额降至约2,000万吨。
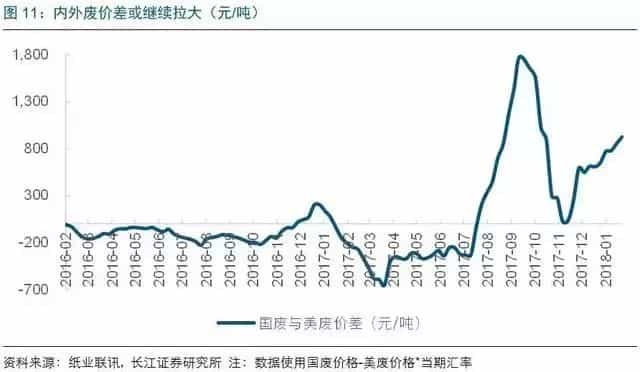
年后伴随产能陆续复工,单月库存有50%增长空间,目前内、外废价差为900元/吨,若海外分拣工厂未启动情况下,高价差有望维持甚至扩大。
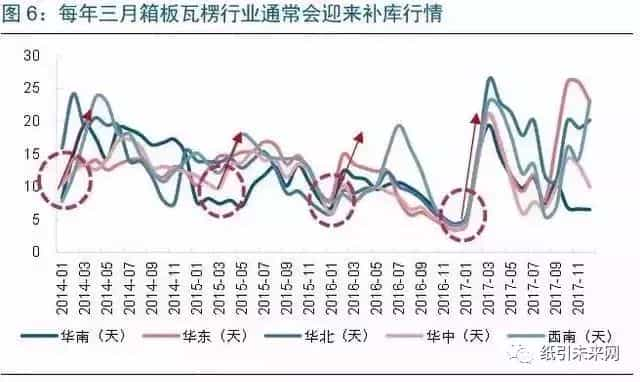
因2017 年订单三季度提前释放,致淡季不淡,旺季不旺。原纸厂和下游纸箱厂库存完成再平衡过程,春节期间下游纸箱厂休假预计正月15 左右复工,原纸厂正常生产库存会自然升高,但龙头原纸厂检修提前至春节前,降低库存同时,亦彰显龙头企业对年后行情信心,箱板瓦楞有望补涨!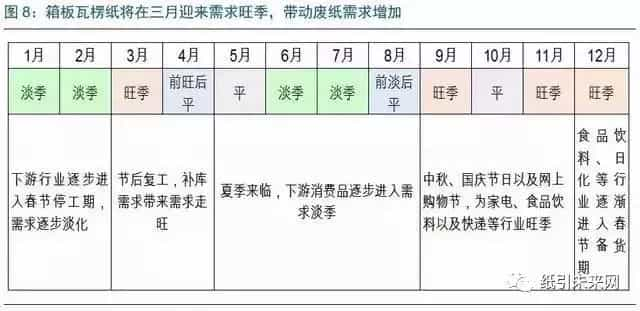
以玖龙纸业、理文造纸、山鹰纸业等龙头,具备短期加码海外投资的能力。
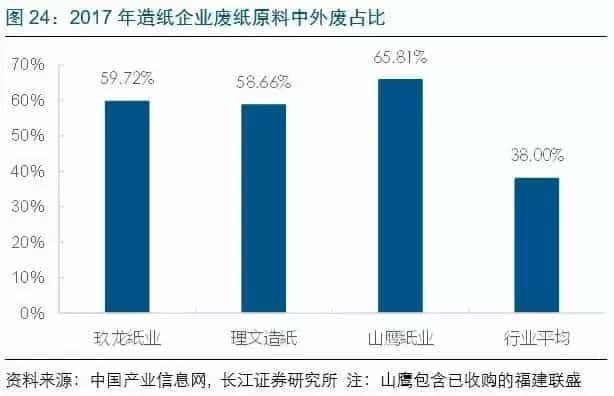
长江证券预计,3月1日含杂率政策严格执行后,国废价格上涨将推动大小纸业盈利分化,龙头纸业有望获得更多外废额度,退运率低于其他中小企业,拥有废纸替代物能力。
推荐3条投资主线:
①瓦楞箱板推荐A股龙头:山鹰纸业(354万吨产能,外废占比超过60%,吨纸盈利达570元)及港股箱板瓦楞龙头公司;
②木浆系替代产能推荐龙头:太阳纸业(自主研发的纤维材料作为废纸浆的替代品,成本更低且品质更优);
③关注其他废纸受益标的:博汇纸业(护面纸在建产能50万吨,下游石膏板需求稳定)。
稳定成品纸价的重点
2018 年混合废纸禁止进口、5 万吨产能以下及贸易商进口指标申请限制、含杂率控制0.5%、进口许可证将减少废纸进口量及进口指标按季度缓释,为废纸价格提供强支撑,后市判断整体向上,综合废纸系政策利好龙头,有望补涨。
18 年前六批进口废纸额度获批,全年“缓释”格局确定:18 年第6 批废纸进口指标核定27.89 万吨,高于17 年第6 批10 万吨;前6 批核定487.78 万吨,总体较17 年前6 批2705.06 万吨(占全年96.2%)大幅下降,但差异主要在第一批,18 年整体进口废纸指标趋紧,预计同比20%的收缩,指标按季度逐渐释放格局基本确定,有利于平缓废纸价格剧烈波动。
现已进入二月、三月,因废纸价格有所上涨,多数纸厂都有出现价格上涨的趋势,近期价格有可能会出现小幅的上调。而观废纸这边,国废市场涨跌幅度放缓,主流纸厂逐渐走稳,随着政策不断落地,上游供货商看涨心态较浓,现在国废采购价已成了稳定成品纸价的重点!
2018年第7批进口废纸许可公示
2月22日,环保部固管中心公示了2018年第7批建议批准的限制进口类申请明细表。本批次有1家废纸加工利用企业获得批文,核定进口量达63.67万吨;
2018年第7批建议批准的限制进口类(废纸)申请明细表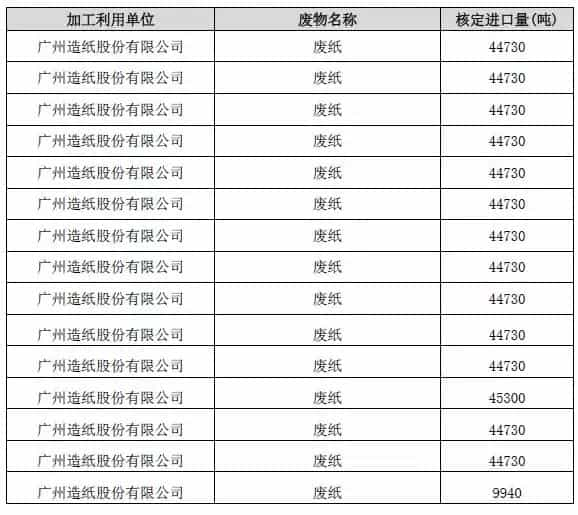
免责申明:本文仅代表作者观点,不代表广州国际纸展立场。其真实性及原创性未能得到国际纸展证实,在此感谢原作者的辛苦创作,如转载涉及版权等问题,请作者与我们联系,我们将在第一时间处理,谢谢!
关键字延伸:文化用纸、办公用纸、包装用纸、印刷用纸、工业用纸、各类纸板、印刷包装类特种纸:艺术纸、花纹纸、珠光纸、金银卡纸、pvc装帧纸等、其他特种纸及纸板,包括印刷类、信息类、包装纸类、工业类、电气类、农业类、建材类、过滤类、耐温耐热纸、医疗用纸、卷烟纸、水松纸、成型纸、压敏纸、防粘纸、压敏带原纸、格拉辛纸、半透明纸等、各类纸浆、废纸、纸品、纸制品、生活用纸及其原纸等、制浆造纸原料、化学品、设备及后加工、分切、包装、压纹等相关机械、纸业电商平台、包装设计、包材、创新包装容器