经历了2010-2015年的地狱般煎熬的五年之后,造纸业迎来了绝地大反攻。特别是2017年,借助一带一路的政策利好,大大小小的纸厂重新找回了十多年前那种开印钞机的感觉。
不过,世界始终是在波动中前进的,进入2018年,风光无敌的造纸业可能会再次遇到一个不可战胜的敌人。这个敌人,不是竞争对手、也不是下游客户、更不是国家政策,而是产能过剩,而且是需求明显萎缩下的被动产能过剩。
产能过剩如大山压顶
首先,我们来谈一下什么叫产能过剩。从发达国家经验来看,欧美等国家一般用产能利用率(或设备利用率)作为产能是否过剩的评价指标。产能利用率的正常值区间为79%——83%,超过90%则认为产能不足;低于79%则说明可能存在产能过剩的现象。
经历了2010-2015年的低迷之后,我国造纸行业处于供需弱平衡状态,纸企扩产意愿不强烈。但从2016年第四季度开始的纸价狂飙改变了这一状态,火暴的利润极大地激发了纸企的扩张冲动。
小编根据网上公开资料统计,从2016年以来,造纸行业已经投产、即将投产或已经立项的包装类工业原纸产能高达2700万吨,而这还只是不完全统计。
而根据中国造纸业协会提供的统计数据,我国2016年包装纸、箱板纸、瓦楞纸、白板纸合计产量大约为6600万吨,产能利用率大约在85%左右,处于合理的范围。2016年,单东莞水乡片区就淘汰560万吨造纸产能,但同年也新增530万吨产能。2017年新增大约450万吨,但淘汰的产能未见报道,2018预计新增900万吨。
即便是需求不变的情况下,2018年的产能利用率也低于75%,属于产能过剩的状态。
考虑到当前内需的疲软,海外订单的转移,以及纸涨上涨导致“万次箱”、“ZerOBox绿色环保循环周转箱”、“共享纸箱”、“箱箱共同”等迅速崛起,2018年的包装类工业原纸需求势必出现明显萎缩。如是一来,将加剧造纸业的产能过剩。
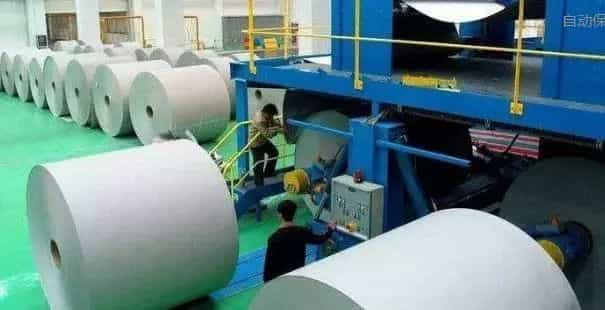
产能过剩有多可怕
回顾2010到2016年造纸业从低迷到兴盛,其实就是一个与产能过剩进行艰苦斗争的过程。可以说,产能过剩与否,直接决定着行业的盛衰。
2010年开始,由于产能过剩,造纸业失去产品定价权,导致纸价持续了五年低位,纸厂痛苦不堪。在这五年中,造纸行业共淘汰落后产能3596.2万吨,而行业新增的产能也跌到了低谷。2016年,东莞水乡片区一次性关停560吨令形势出现逆转,经过几个月的清库存之后,纸价开始强势反弹,这也是2016年纸价疯涨的由来。
进入2018年,虽然环保整治依然严格,但高利润将诱使大量中小纸业拼命保生产,去产能形势将更加复杂。但在需求端,情况可能发生根本性的变化。过去几年,啤酒、快餐面等刚需型产品缓慢下滑,2018年可能加速。连过去一向兴盛的手机行业,也面临着库存爆表和出货负增长的困境。至于房地产相关行业,随着三四线城市去库存的完成,基本上宣告彻底熄火了。在服装行业,企业日子极为艰难,新一轮洗牌不可避免。
世界是波动的,纸价的疯狂行情再次把中国造纸业拖进产能过剩的深坑,而需求明显萎缩将会是落井下石的那一位。
免责申明:本文仅代表作者观点,不代表广州国际纸展立场。其真实性及原创性未能得到国际纸展证实,在此感谢原作者的辛苦创作,如转载涉及版权等问题,请作者与我们联系,我们将在第一时间处理,谢谢!
关键字延伸:文化用纸、办公用纸、包装用纸、印刷用纸、工业用纸、各类纸板、印刷包装类特种纸:艺术纸、花纹纸、珠光纸、金银卡纸、pvc装帧纸等、其他特种纸及纸板,包括印刷类、信息类、包装纸类、工业类、电气类、农业类、建材类、过滤类、耐温耐热纸、医疗用纸、卷烟纸、水松纸、成型纸、压敏纸、防粘纸、压敏带原纸、格拉辛纸、半透明纸等、各类纸浆、废纸、纸品、纸制品、生活用纸及其原纸等、制浆造纸原料、化学品、设备及后加工、分切、包装、压纹等相关机械、纸业电商平台、包装设计、包材、创新包装容器